









أرسل لنا رسالة
متى يبرر مكبس الفلكنة بالتفريغ سعره الأعلى؟
تكون المكبس الفلكنة بالتفريغ الهوائي جديرة بسعرها الأعلى عندما يؤدي إزالة الهواء المحبوس إلى إنتاج عدد إضافي كافٍ من القطع القابلة للبيع، أو خفض تكاليف الرفض، أو توفير طاقة إنتاجية قابلة للاستخدام تغطي الاستثمار الإضافي ونفقات التشغيل. وتكون الجدوى أقوى عندما تتكرر مشكلة جودة مرتبطة بالهواء في منتج ذي تكاليف ملموسة للمواد أو المعالجة أو الأعطال.
يصعب تبرير الشراء عندما يفي المكبس التقليدي بمتطلبات الجودة، أو تكون عمليات الإنتاج متباعدة، أو تنشأ العيوب من أسباب أخرى. قبل مقارنة عروض الأسعار، حدّد ما الذي سيغيّره التفريغ الهوائي في قطعك الفعلية، وما قيمة هذا التغيير.
ابدأ بالعيب الذي تدفع للتخلص منه
أثناء قولبة المطاط، قد يُحتبس الهواء بينما يتدفق المزيج عبر القالب. وقد يؤدي ذلك، بحسب الشكل الهندسي والعملية، إلى فراغات أو عدم اكتمال الملء أو عيوب سطحية. يزيل نظام التفريغ الهوائي الهواء من حيز مغلق أو من منظومة القالب خلال مرحلة مضبوطة من دورة القولبة، ما يساعد الهواء على الخروج قبل أن يغلق المزيج مسار خروجه.
قد يكون ذلك مفيدًا للتجاويف المعقدة، والمقاطع الرقيقة، والقطع ذات متطلبات التشطيب السطحي الصارمة، وبعض مكونات المطاط المرتبطة بالمعدن حيث يعيق الهواء المحبوس تحقيق تلامس كامل. لكن يجب أن يتيح القالب مسارًا لخروج الهواء. فلا يمكن لحجرة التفريغ الهوائي إزالة الهواء بشكل موثوق من جيب معزول بعد أن يحكم المطاط إغلاقه.
التفريغ الهوائي أداة لإدارة الهواء، وليس علاجًا عامًا لعيوب القولبة. فقد تؤدي الملوثات، أو لزوجة المزيج غير المناسبة، أو وضع الشحنة على نحو غير صحيح، أو قصور التنفيس، أو تفاوت درجة حرارة اللوحين، أو عدم ملاءمة جدول الفلكنة إلى مشكلات لا يحلها التفريغ وحده. كما تتطلب حالات فشل الالتصاق الاهتمام بتحضير المعدن، وتطبيق المادة اللاصقة، وظروف الفلكنة.
صنّف القطع المرفوضة الحالية حسب سبب العيب قبل احتساب الوفورات المتوقعة من آلة جديدة. إن احتساب كل قطعة مرفوضة على أنها قابلة للاسترداد بفضل التفريغ الهوائي سيبالغ في تقدير العائد.
متى تكون هناك أقوى مبررات تجارية لفارق السعر؟
حجم الإنتاج مهم، لكنه لا يحسم قرار الشراء وحده. فقد تبرر دفعة إنتاج أصغر من مكونات مرتفعة التكلفة استخدام التفريغ الهوائي بسهولة أكبر من دفعة كبيرة من قطع بسيطة ورخيصة تُقولب بجودة ثابتة بالفعل.
وتهم تكلفة الإخفاق أيضًا. فالعيب الذي يُكتشف بعد التشذيب أو التجميع أو الاختبار الوظيفي تكون قد تراكمت عليه تكاليف أكثر من عيب يُكتشف مباشرة بعد القولبة. أدرج التكاليف اللاحقة الموثقة، واستبعد وفورات الضمان التخمينية من الحساب الأساسي.
احسب العائد مقارنةً بمكبس تقليدي مماثل
قارن بين آلات لها مساحة ألواح فعالة، وقوة إغلاق، وقدرة تسخين، وإمكانية وصول إلى القالب، ومستوى أتمتة متكافئة. وإلا فقد تُنسب إلى التفريغ الهوائي تحسينات ناجمة عن قالب أكبر، أو تحكم أفضل في درجة الحرارة، أو مناولة آلية.
ينبغي أن يشمل فارق الاستثمار أكثر من الفرق بين أسعار الآلات. احتسب الشحن والتركيب والمرافق والتشغيل الأولي والتدريب وتعديلات القوالب وقطع الغيار الأولية. وقد يؤثر حيز متوافق مع التفريغ الهوائي أو تعديل أدوات القالب تأثيرًا كبيرًا في تكلفة التركيب.
يمكن البدء بالحساب العملي التالي:
صافي المنفعة السنوية = تكاليف الهدر وإعادة العمل التي تم تجنبها + وفورات العمالة القابلة للتحقق + هامش المساهمة من الإنتاج الإضافي القابل للبيع − تكاليف التشغيل والصيانة الإضافية.
فترة الاسترداد البسيطة = الاستثمار الإضافي بعد التركيب ÷ صافي المنفعة السنوية.
استخدم تكلفة التصنيع القابلة للاسترداد عند احتساب الهدر الذي تم تجنبه. وعند تقييم الإنتاج الإضافي، استخدم هامش المساهمة بعد خصم التكاليف المتغيرة اللازمة لإنتاجه وبيعه. إن تطبيق سعر البيع كاملًا على كل قطعة إضافية يضخم العائد.
افصل بين المنافع بما يكفي لتجنب احتسابها مرتين. إذا أدى تحسن نسبة الإنتاج السليم إلى إنتاج مزيد من القطع الجيدة خلال ساعات الإنتاج نفسها، فلا تحتسب القطع ذاتها مرة أخرى على أنها زيادة مستقلة في الطاقة الإنتاجية. وينبغي أن تعكس وفورات العمالة وقتًا يمكن إعادة تخصيصه فعليًا أو الاستغناء عنه ضمن متطلبات الإنتاج.
احسب سيناريو متحفظًا يستند إلى طلب مؤكد وتحسينات محدودة. ثم ادرس ما يحدث إذا انخفض معدل الاستخدام، أو استغرق التفريغ وقتًا أطول من المتوقع، أو ارتفعت تكاليف الصيانة. فالشراء الذي يعتمد على التشغيل المستمر بكامل الطاقة يستحق تدقيقًا أكبر.
قِس عدد القطع السليمة في الساعة، مع احتساب وقت التفريغ
لا يؤدي مكبس الفلكنة بالتفريغ الهوائي تلقائيًا إلى تقصير زمن الفلكنة. فما تزال متطلبات الفلكنة تعتمد على المزيج وسماكة القطعة ودرجة الحرارة والخصائص المطلوبة. ويضيف التفريغ خطوةً إلى العملية، رغم أنه قد يحل محل حركات التنفيس المتكررة أو يقلل القطع المرفوضة.
المقارنة المفيدة هي الإنتاج المقبول لكل ساعة إنتاج. احتسب التحميل والتفريغ وإغلاق القالب والفلكنة وفتح القالب والتفريغ وتوقفات التشغيل المعتادة. فقد تحقق دورة قولبة أسرع تتخللها نسبة رفض أعلى قيمة أقل من دورة أطول قليلًا وأكثر اتساقًا.
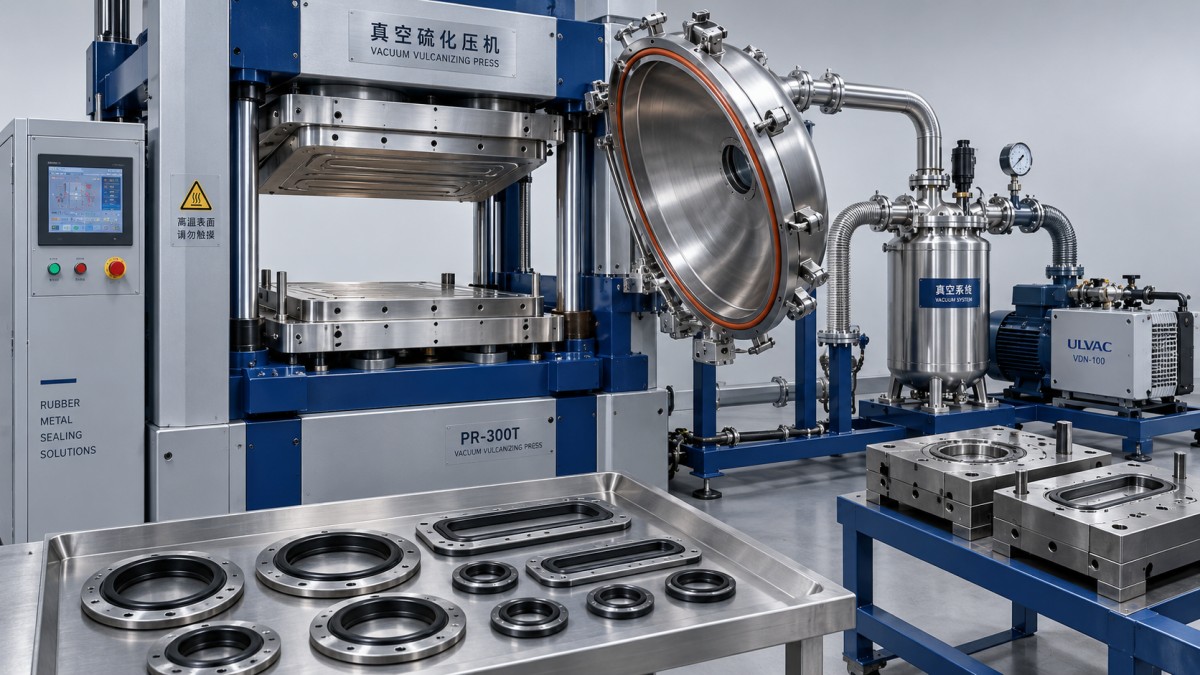
كما ينبغي تقييم أداء التفريغ الهوائي في ظروف الإنتاج الفعلية. فطاقة المضخة وحدها لا توضح مدى سرعة بلوغ الضغط المطلوب. إذ يؤثر حجم الحجرة والأنابيب والتسرب وحالة موانع التسرب والقالب المحمّل في عملية التفريغ. حدّد ما إذا كانت قيم التفريغ المذكورة في العرض تمثل ضغطًا مطلقًا أم قراءات نسبةً إلى الضغط الجوي، حتى يمكن مقارنة العروض المتنافسة على أساس موحد.
اطلب إجراء تجارب باستخدام المزيج الخاص بك، وأدوات تمثل الإنتاج الفعلي، وممارسات التحميل المعتادة، ومعايير قبول متفق عليها. سجّل زمن التفريغ وزمن الدورة الكاملة وأنواع العيوب والنتائج الوظيفية عبر دورات متكررة بعد وصول الآلة إلى درجة حرارة التشغيل. فالعينة الواحدة المقبولة بصريًا لا تقدم دليلًا كافيًا على الجدوى الاقتصادية للإنتاج المتكرر.
تحقق مما إذا كان عنق الزجاجة خارج المكبس
تكون قيمة التفريغ الهوائي محدودة إذا كان المكبس ينتظر بانتظام تجهيز المواد أو إذا لم تستطع عمليات التشطيب اللاحقة التعامل مع إنتاج إضافي. كما يمكن لعدم اتساق تحضير المزيج وتخزينه أن يقوض عملية قولبة قادرة على تحقيق النتائج المطلوبة.
بالنسبة إلى المنشآت التي تُحضّر صفائح المطاط داخلها، تدعم المعدات السابقة للقولبة، مثل خط التبريد والقطع والتكديس، عمليات التبريد والنقل والقطع والطي عبر تشغيل يتحكم فيه PLC. وتتمثل صلته بتحضير المواد ومناولتها. وينبغي تقييم أي منفعة من هذه المعدات بشكل منفصل عن أداء المكبس في إزالة الهواء.
راجع مسار الإنتاج بأكمله قبل احتساب أي زيادة في الطاقة الإنتاجية. فلا تكون لزيادة قدرة القولبة قيمة مالية إلا عند توفر مواد وعمالة وقدرة تشطيب وطلب من العملاء تكفي للاستفادة منها.
احتسب الصيانة، وفكّر في المعدات المجددة
تضيف منظومة التفريغ مضخات وموانع تسرب وصمامات ومستشعرات وأنظمة تحكم مرتبطة بها. وتعتمد متطلبات الصيانة على التصميم والعملية، لكن ينبغي أن تشمل مقارنة التكلفة صيانة المضخة واستبدال موانع التسرب والترشيح عند توفره وتشخيص التسربات ومدى توافر قطع الغيار.
استفسر عن استجابة الآلة إذا تعذر عليها بلوغ مستوى التفريغ المحدد: هل تطلق إنذارًا أم تتوقف أم تواصل القولبة؟ قد ينتج النظام الذي يواصل العمل دون إشارة واضحة قطعًا مشكوكًا فيها حتى ملاحظة المشكلة. وينبغي أن تجعل سجلات العملية حالات الخروج عن الدورة المعتمدة واضحة.
قد يجعل مكبس التفريغ المجدد الجدوى الاقتصادية أكثر جاذبية من خلال خفض الاستثمار الأولي. وتعتمد ملاءمته على حالة الآلة كاملةً، بما يشمل الهيكل والألواح والأنظمة الهيدروليكية ونظام التسخين وحجرة التفريغ وأنظمة التحكم ووظائف السلامة.
تقدم JC INDUSTRY آلات مجددة إلى جانب المعدات الجديدة، وتذكر أنها توفر ضمانًا لمدة 24 شهرًا لكليهما. أدرج نطاق الضمان وترتيبات الخدمة وتفاصيل التجديد واختبارات قبول الإنتاج ضمن المقارنة. يوفر الضمان سبيلًا للانتصاف بموجب العقد، أما إثبات قدرة العملية فيدعم توقعات الإنتاج.
قبل الموافقة على الشراء، حدّد النتيجة التي يجب أن يحققها فارق السعر: معدل عيوب مقبول، وجودة وظيفية متكررة، وعدد القطع السليمة المطلوب إنتاجها في الساعة، وتكاليف تشغيل مستدامة. وأدرج هذه المتطلبات في اتفاقية القبول. عندما تحقق التجارب التمثيلية هذه المتطلبات ويتجاوز السيناريو المالي المتحفظ حد الاستثمار الذي حددته، يكون للسعر الأعلى ما يبرره.