









أرسل لنا رسالة
متى تسترد مكبس قولبة الحقن الكهربائي بالكامل تكلفته؟
تسترد آلة قولبة بالحقن كهربائية بالكامل تكلفتها عندما تغطي الوفورات النقدية التشغيلية المتراكمة الاستثمار الإضافي المركب خلال فترة ملكية مقبولة. وتكون الجدوى أقوى عندما تجمع بين ساعات إنتاج مستمرة، وانخفاض قابل للقياس في استهلاك الكهرباء، وعملية تستفيد من التحكم المتكرر والدقيق في الحركة. أما انخفاض معدل الاستخدام، أو كفاءة الأنظمة الهيدروليكية الحالية، أو الدورات التي يحدّها التبريد، فقد يؤدي إلى وفورات سنوية لا تكفي لتبرير التكلفة الإضافية.
يبدأ الحساب بمقارنة محددة: استبدال آلة قائمة، أو الاختيار بين آلتين جديدتين، أو اختيار آلة مجددة. وينتج عن كل حالة رقم استثمار مختلف. إن الجمع بين فارق سعر الشراء في إحدى المقارنات والوفورات التشغيلية في مقارنة أخرى يؤدي إلى فترة استرداد مضللة.
حدّد الاستثمار المطلوب استرداده
عندما تكون آلتان خيارين مناسبين لتلبية متطلبات الإنتاج نفسها، استخدم الفرق بين إجمالي تكلفتيهما بعد التركيب. أدرج تكاليف الشحن والرفع والمناولة والأعمال الكهربائية وواجهات أدوات القوالب المتوافقة والتشغيل الأولي والتدريب وتأهيل الإنتاج. اخصم عائدات التخلص من الآلة أو قيمة استبدالها عند اختلافها بين الخيارين فقط، وبشرط وجود عرض يؤيدها.
إن الإبقاء على آلة قائمة صالحة للخدمة يشكّل خط أساس مختلفًا. فسعر شرائها التاريخي تكلفة مدفوعة بالفعل. لذلك، تقارن قرارات الاستبدال المبلغ الجديد المدفوع بعد التركيب، مطروحًا منه عائدات التخلص من الآلة، بالتكاليف النقدية لمواصلة تشغيلها. وثّق أي إصلاح شامل وشيك على حدة؛ فالإصلاح الذي لا مفر منه يغيّر الجدوى الاقتصادية، أما مخصص الإصلاحات الافتراضي فينبغي استبعاده من خط الأساس المعتمد.
فترة الاسترداد البسيطة بالسنوات = الاستثمار الإضافي بعد التركيب ÷ صافي الوفورات النقدية التشغيلية السنوية.
يجب أن تكون الوفورات السنوية موجبة حتى تعطي هذه المعادلة نتيجة ذات معنى. ولا يُعد الإهلاك وفورات نقدية تشغيلية. ولأفق ملكية أطول، استخدم التدفقات النقدية المخصومة لمراعاة توقيت الوفورات واستبدال المكونات الرئيسية والضرائب، حيثما ينطبق ذلك، والقيمة المتبقية. حافظ على اتساق افتراضات التمويل: فتقييم الاستثمار من دون تمويل بالدين وميزانية التدفقات النقدية لسداد القرض يجيبان عن سؤالين مختلفين.
قِس الطاقة مقارنةً بالإنتاج القابل للبيع
لا تحدد القدرة الاسمية للمحرك المركب استهلاك الكهرباء. فالقدرة المصنّفة لمضخة هيدروليكية لا توضح كثيرًا حملها الفعلي أثناء الحقن والتثبيت والتبريد وحركة القالب. وبالمثل، تستهلك الآلة الكهربائية بالكامل الطاقة لتسخين الأسطوانة وتشغيل المحركات وأجهزة التحكم والمعدات المرتبطة بها.
قِس أداء الخيارين باستخدام القالب نفسه ودرجة الراتنج نفسها وظروف التجفيف نفسها ووزن القطعة ومعايير القبول نفسها. سجّل بيانات الإنتاج المستقر، إلى جانب بدء التشغيل وفترات التوقف وإعادة التشغيل. ولا يُعدّ العرض القصير باستخدام قالب سهل التشغيل دليلًا قويًا على أداء برنامج إنتاج يتضمن مراحل تثبيت طويلة أو تغييرات متكررة.
استخدم مقياسين مترابطين: متوسط الطلب الكهربائي أثناء التشغيل الممثل للإنتاج، واستهلاك الكهرباء لكل قطعة مقبولة. يدعم المقياس الأول إعداد ميزانية المرافق، بينما يكشف الثاني الفروق في زمن الدورة والمنتجات المرفوضة. إن مقارنة الطاقة لكل عملية حقن وحدها تخفي القطع المرفوضة والتغيّرات في استخدام التجاويف.
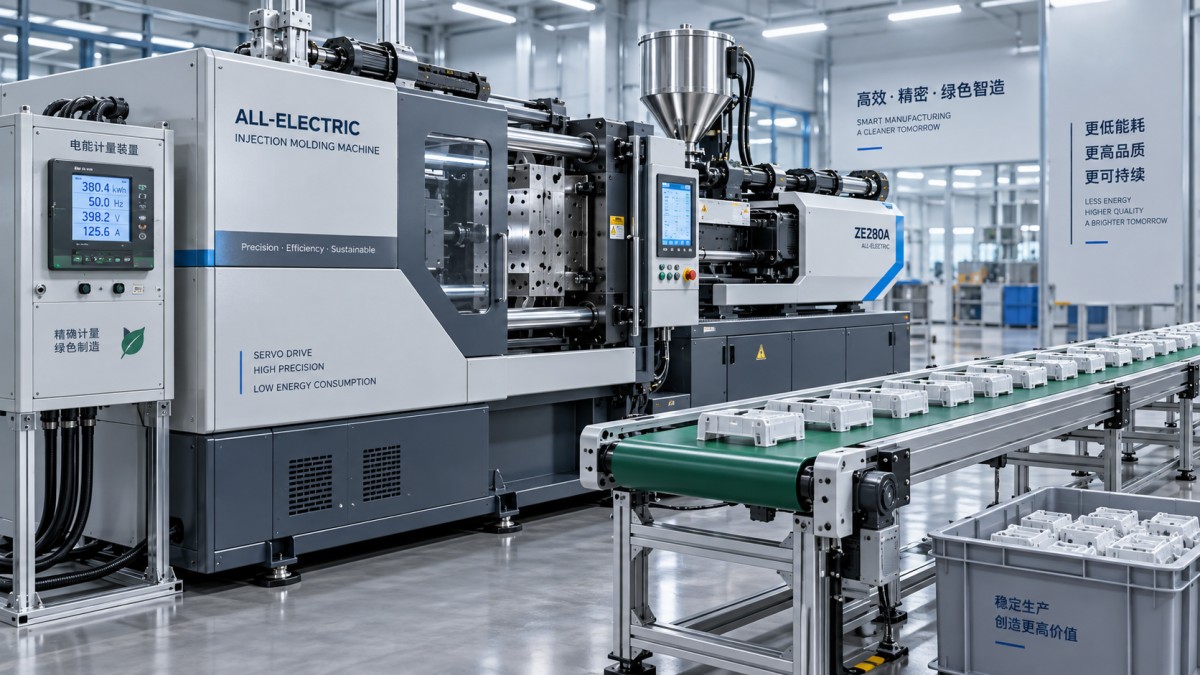
حدّد نطاق القياس بوضوح. فالقياس الذي يقتصر على آلة الحقن يستبعد المجففات ووحدات التحكم في درجة حرارة القالب والمبرّدات والروبوتات والهواء المضغوط. وقد تحد هذه الأحمال من نسبة التوفير الظاهرة على مستوى خلية الإنتاج كاملة. أدرج أي تغيير في استهلاك المعدات المساعدة فقط عندما يؤدي التركيب المقترح فعليًا إلى تغيير ذلك الاستهلاك.
عند تساوي ساعات الإنتاج والمخرجات، تساوي وفورات الكهرباء السنوية مقدار الانخفاض المقاس في متوسط القدرة مضروبًا في ساعات التشغيل السنوية وتعرفة الطاقة المطبقة. وإذا اختلفت الإنتاجية، فاحسب بدلًا من ذلك احتياجات الطاقة لكل خيار لإنتاج الكمية السنوية نفسها من القطع المقبولة. طبّق تعرفة أوقات الاستخدام عندما يكون لجدولة الإنتاج أثر؛ أما الوفورات في رسوم الطلب فتتطلب دليلًا على انخفاض ذروة الاستهلاك التي تُحتسب عليها الفاتورة في الموقع.
افصل الوفورات القابلة للتحقق عن التحسينات الفنية
لا يعني انخفاض الحرارة الهيدروليكية انخفاض فاتورة الكهرباء بالمقدار نفسه. فالنتيجة تعتمد على ما إذا كانت الحرارة تُزال بواسطة مبرّد أو برج تبريد أو دائرة أخرى، وعلى كيفية استجابة تلك المعدات لانخفاض الحمل. وقد تحد المعدات ذات السرعة الثابتة، التي تواصل العمل دون تغيير، من الفائدة النقدية.
تحتاج وفورات الصيانة أيضًا إلى حساب صافٍ. فالتصميم الكهربائي بالكامل يلغي بعض متطلبات صيانة الأنظمة الهيدروليكية، لكن التشحيم وإلكترونيات المحركات ومكونات نقل الحركة والإصلاحات المتخصصة تظل عوامل مهمة. قارن الصيانة المخطط لها واحتمالات الأعطال الواقعية خلال فترة الملكية المقصودة.
أبقِ نفقات المصنع غير المرتبطة بالمقارنة خارج نطاق مقارنة آلات الحقن. فحزام ناقل مطاطي بحبال فولاذيةللتعامل مع المواد الثقيلة يندرج ضمن ميزانية معداته الخاصة، ما لم يغيّر مشروع آلة الحقن ذلك التركيب مباشرةً. ولا يجعل تزامن المشروعين تكلفته أو وفوراته منسوبة إلى آلة القولبة.
تحقّق من قدرة العملية على الاستفادة من مزايا الآلة
لن تزيل حركة القفل الأسرع اختناق التبريد. فعندما يحدد التبريد معظم زمن الدورة، لا تؤثر زيادة سرعات الحركة إلا في الحركات المتبقية. وبالمثل، لا تحقق تداخل حركات الآلة قيمة إلا إذا سمح القالب وترتيب الإخراج وتسلسل السلامة بذلك.
تحقّق من ضغط الحقن وسرعته وسعة الحقنة ومعدل التلدين ومتطلبات التثبيت مجتمعةً. فقد تكون آلة الحقن التي تستوفي قوة القفل الاسمية غير مناسبة لمعدل استعادة اللولب أو حمل الحقن المستمر الذي تتطلبه القطعة. ويمكن لوحدة حقن أصغر من المطلوب أن تبدد وفورات الشراء الظاهرية بسبب إطالة الدورات أو عدم استقرار المعالجة.
تكون للدقة قيمة مالية عندما تغيّر خسارة ملحوظة. ولا يدعم انخفاض التباين في موضع الوسادة أو سلوك الملء افتراض الوفورات في الخردة إلا إذا كانت هذه المتغيرات تسهم في حالات الرفض الحالية. أما العيوب الناتجة عن عدم ثبات رطوبة الراتنج أو انسداد فتحات تهوية القالب أو تفاوت التبريد فتتطلب إجراءات تصحيحية خاصة بها.
وتتطلب السعة الإضافية الانضباط نفسه. فإذا كان الطلب ثابتًا، فإن قِصر زمن الدورة يحقق وفورات نقدية عبر تقليل ساعات التشغيل فقط عندما ينخفض فعليًا استهلاك الكهرباء أو جدولة العمالة أو أي نفقات أخرى. وإذا أمكن بيع إنتاج إضافي، فاستخدم هامش المساهمة بعد خصم تكاليف المواد والتغليف والعمليات اللاحقة الإضافية. ولا تحتسب في الوقت نفسه ساعات الإنتاج المتجنبة والإنتاج الإضافي الناتج عن الساعات ذاتها.
حدّد عتبة الاستخدام قبل الموافقة على التكلفة الإضافية
يمكن إجراء تحليل حساسية مفيد بإعادة ترتيب معادلة فترة الاسترداد. لنرمز إلى الاستثمار الإضافي بعد التركيب بـI، وإلى فترة الاسترداد المستهدفة بـT، وصافي الوفورات لكل ساعة تشغيل بـS، والوفورات السنوية المستقلة عن ساعات التشغيل بـF. عندئذٍ تكون ساعات التشغيل السنوية المطلوبة كما يلي:
ساعات التشغيل السنوية المطلوبة = (I ÷ T − F) ÷ S
تفترض هذه العلاقة المبسطة أن الوفورات تتناسب بدرجة معقولة مع ساعات التشغيل وأن الإنتاج يظل قابلًا للمقارنة. استخدم نموذجًا لجدولة الإنتاج عندما تجعل تغييرات القوالب أو فاقد التسخين الأولي أو تعدد المواد هذا الافتراض غير موثوق. وإذا تجاوزت العتبة القدرة المتاحة مع وجود طاقم عمل، فلن تتحقق فترة الاسترداد المستهدفة وفق الافتراضات المحددة.
أنشئ سيناريو متحفظًا يستند إلى الطلبات المؤكدة وفروق الطاقة المقاسة ووفورات الصيانة الضرورية. وأدرج التخفيضات غير المثبتة في الخردة والمبيعات الإضافية في سيناريو متفائل منفصل. يكشف ذلك ما إذا كان السداد يعتمد على تخفيضات موثوقة في التكاليف أم على نتائج تجارية لم تتحقق بعد.
قيّم الآلة المجددة على الأساس نفسه
قد تقلل آلة الحقن المجددة الاستثمار المطلوب استرداده، لكن حالتها وملاءمتها للعملية تحددان ما إذا كانت هذه الميزة ستستمر أثناء التشغيل. تحقّق من الأعمال المنجزة والتآكل المتبقي ودعم نظام التحكم وتوافر قطع الغيار وشروط اختبار القبول. كما أن نطاق الضمان مهم إلى جانب مدته؛ إذ تؤثر الاستثناءات وتغطية العمالة والمسؤولية عن تكاليف السفر في مخاطر الإصلاح.
قارن خيار الآلة المجددة باستخدام تجربة القالب نفسها ونطاق التكلفة بعد التركيب ومتطلبات الإنتاج السنوية نفسها المستخدمة للآلة الجديدة. أدرج وقت دمج أنظمة التحكم وتأهيل الإنتاج. تفقد آلة ذات سعر شراء أقل قيمتها إذا أدت المكونات غير المتاحة أو المعالجة غير المستقرة إلى تعطيل جدول الإنتاج.
تصبح عتبة الموافقة واضحة عندما يتوافق عرض السعر والتجربة المقاسة وجدول الإنتاج. فإذا كانت ساعات التشغيل السنوية المطلوبة تتناسب مع الطلبات الملتزم بها، واسترد التدفق النقدي في السيناريو المتحفظ التكلفة الإضافية ضمن أفق الملكية، كان للاستثمار في الآلة الكهربائية بالكامل مبرر سداد يمكن الدفاع عنه. أما إذا كان الاسترداد يتطلب نجاح كل التحسينات المتوقعة، فستظل علاوة السعر معتمدة على افتراضات لا تزال بحاجة إلى إثبات.