









Gửi tin nhắn cho chúng tôi
Máy ép phun hoàn toàn bằng điện mang lại hiệu quả đầu tư khi khoản tiết kiệm tiền mặt tích lũy trong quá trình vận hành bù đắp được khoản đầu tư lắp đặt tăng thêm trong thời gian sở hữu chấp nhận được. Những trường hợp thuyết phục nhất thường kết hợp thời gian sản xuất ổn định, mức giảm tiêu thụ điện có thể đo lường và quy trình hưởng lợi từ khả năng điều khiển chuyển động lặp lại chính xác. Mức độ sử dụng thấp, hệ thống thủy lực hiện có hiệu suất cao hoặc chu kỳ bị giới hạn bởi công đoạn làm mát có thể khiến khoản tiết kiệm hằng năm quá nhỏ để bù đắp phần chi phí đầu tư chênh lệch.
Việc tính toán bắt đầu bằng một phương án so sánh cụ thể: thay thế máy ép hiện có, lựa chọn giữa hai máy mới hoặc chọn phương án máy tân trang. Mỗi phương án tạo ra một mức đầu tư khác nhau. Kết hợp phần chi phí mua tăng thêm của phương án này với khoản tiết kiệm vận hành của phương án khác sẽ dẫn đến thời gian hoàn vốn sai lệch.
Xác định khoản đầu tư cần thu hồi
Khi hai máy đều là lựa chọn khả thi cho cùng một yêu cầu sản xuất, hãy sử dụng chênh lệch giữa tổng chi phí lắp đặt của chúng. Tính cả cước vận chuyển, công tác cẩu lắp, hạng mục điện, giao diện khuôn tương thích, chạy thử và hiệu chỉnh, đào tạo và xác nhận năng lực sản xuất. Chỉ khấu trừ tiền thu được từ thanh lý hoặc giá trị thu cũ đổi mới khi các khoản này khác nhau giữa các phương án và được chứng minh bằng báo giá.
Giữ lại một máy hiện có còn sử dụng tốt là một cơ sở so sánh khác. Khoản tiền đã chi để mua máy trong quá khứ là chi phí chìm. Vì vậy, quyết định thay thế sẽ so sánh chi phí đầu tư lắp đặt mới, sau khi trừ tiền thanh lý, với chi phí tiền mặt khi tiếp tục vận hành máy hiện tại. Hãy ghi nhận riêng mọi đợt đại tu sắp tới; sửa chữa chắc chắn phải thực hiện sẽ làm thay đổi hiệu quả kinh tế, còn khoản dự phòng sửa chữa mang tính suy đoán nên được loại khỏi cơ sở tính toán đã cam kết.
Thời gian hoàn vốn đơn giản tính bằng năm = khoản đầu tư lắp đặt tăng thêm ÷ khoản tiết kiệm ròng tiền mặt từ vận hành hằng năm.
Khoản tiết kiệm hằng năm phải dương thì công thức này mới cho kết quả có ý nghĩa. Khấu hao không phải là khoản tiết kiệm tiền mặt từ vận hành. Với thời gian sở hữu dài hơn, hãy sử dụng phương pháp dòng tiền chiết khấu để tính đến thời điểm phát sinh khoản tiết kiệm, việc thay thế các bộ phận lớn, thuế nếu có và giá trị còn lại. Các giả định về tài chính cần nhất quán: thẩm định đầu tư không sử dụng vốn vay và dự toán dòng tiền trả nợ vay trả lời hai câu hỏi khác nhau.
Đo lường năng lượng trên cơ sở sản lượng đạt yêu cầu
Công suất động cơ lắp đặt không cho biết mức tiêu thụ điện. Công suất định mức của bơm thủy lực hầu như không phản ánh tải thực tế trong các giai đoạn phun, giữ áp, làm mát và di chuyển khuôn. Tương tự, máy hoàn toàn bằng điện vẫn tiêu thụ năng lượng cho bộ gia nhiệt xi lanh, hệ truyền động, hệ điều khiển và thiết bị phụ trợ.
Đo lường cả hai phương án với cùng một khuôn, cấp nhựa, điều kiện sấy, trọng lượng chi tiết và tiêu chí nghiệm thu. Ghi nhận quá trình sản xuất ổn định cùng với các giai đoạn khởi động, chạy không tải và khởi động lại. Một buổi chạy thử ngắn với khuôn dễ vận hành không phải là bằng chứng đáng tin cậy cho chương trình sản xuất có giai đoạn giữ áp dài hoặc thay đổi thường xuyên.
Sử dụng hai chỉ số liên quan: công suất điện trung bình trong điều kiện vận hành đại diện và lượng điện tiêu thụ trên mỗi sản phẩm được chấp nhận. Chỉ số thứ nhất hỗ trợ lập ngân sách điện; chỉ số thứ hai cho thấy chênh lệch về thời gian chu kỳ và phế phẩm. Chỉ so sánh năng lượng trên mỗi lần phun sẽ không tính đến sản phẩm bị loại và những thay đổi về mức độ sử dụng lòng khuôn.
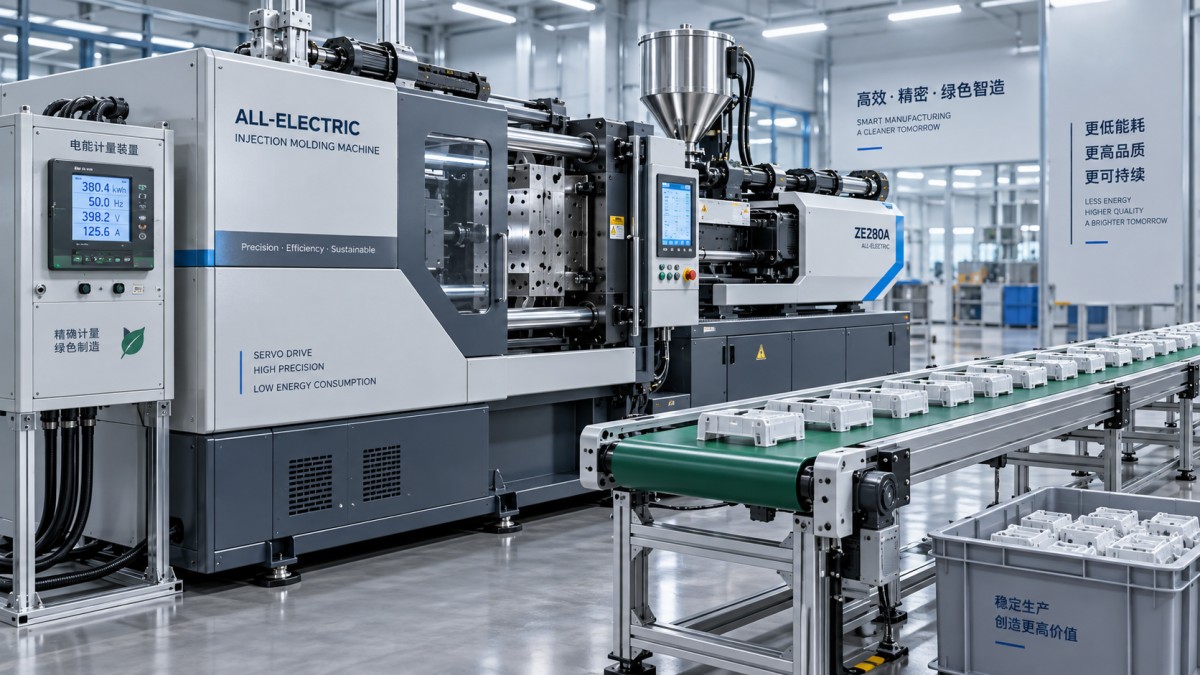
Hãy xác định rõ ranh giới đo lường. Đo riêng máy ép sẽ không bao gồm máy sấy, bộ điều khiển nhiệt độ khuôn, máy làm lạnh, rô-bốt và khí nén. Các tải này có thể làm giảm tỷ lệ tiết kiệm thể hiện ở toàn bộ dây chuyền sản xuất. Chỉ tính đến thay đổi mức tiêu thụ của thiết bị phụ trợ khi phương án lắp đặt đề xuất thực sự làm thay đổi nhu cầu điện đó.
Với số giờ sản xuất và sản lượng tương đương, khoản tiết kiệm điện hằng năm bằng mức giảm công suất trung bình đã đo được nhân với số giờ vận hành hằng năm và đơn giá điện áp dụng. Nếu năng suất khác nhau, hãy tính nhu cầu năng lượng của mỗi phương án để sản xuất cùng một lượng sản phẩm đạt yêu cầu hằng năm. Áp dụng biểu giá điện theo thời gian sử dụng khi lịch sản xuất có ảnh hưởng; khoản tiết kiệm phí công suất đòi hỏi có bằng chứng cho thấy công suất đỉnh dùng để tính hóa đơn của cơ sở sẽ giảm.
Phân biệt khoản tiết kiệm có thể thu hồi với cải tiến kỹ thuật
Giảm nhiệt từ hệ thống thủy lực không đồng nghĩa với mức giảm tương ứng trên hóa đơn điện. Kết quả phụ thuộc vào việc nhiệt được thải qua máy làm lạnh, tháp giải nhiệt hay một mạch khác, cũng như cách thiết bị đó phản ứng khi tải giảm. Thiết bị tốc độ cố định tiếp tục chạy không đổi có thể hạn chế lợi ích tài chính.
Khoản tiết kiệm bảo trì cũng cần được tính toán ròng. Kết cấu hoàn toàn bằng điện loại bỏ một số yêu cầu bảo dưỡng hệ thống thủy lực, nhưng vẫn cần xem xét việc bôi trơn, thiết bị điện tử của hệ truyền động, các bộ phận truyền động cơ khí và sửa chữa chuyên biệt. Hãy so sánh kế hoạch bảo dưỡng và rủi ro hỏng hóc thực tế trong thời gian sở hữu dự kiến.
Không đưa các khoản chi tiêu khác của nhà máy vào phương án so sánh máy ép. Mộtbăng tải cao su lõi thép dùng để xử lý vật liệu nặng thuộc ngân sách thiết bị riêng, trừ khi dự án máy ép trực tiếp làm thay đổi hệ thống đó. Việc các dự án được triển khai cùng thời điểm không khiến chi phí hoặc khoản tiết kiệm của băng tải trở thành chi phí hay khoản tiết kiệm của máy ép phun.
Xác định liệu quy trình có tận dụng được ưu điểm của máy hay không
Chuyển động kẹp khuôn nhanh hơn sẽ không loại bỏ được điểm nghẽn làm mát. Khi làm mát chiếm phần lớn thời gian chu kỳ, tốc độ chuyển động cao hơn chỉ ảnh hưởng đến các thao tác còn lại. Tương tự, việc chồng lấp các thao tác của máy chỉ mang lại giá trị khi khuôn, cách bố trí cơ cấu đẩy sản phẩm và trình tự an toàn cho phép.
Hãy thẩm định đồng thời áp suất phun, tốc độ phun, dung tích phun, năng suất hóa dẻo và yêu cầu giữ áp. Máy đáp ứng lực kẹp định mức vẫn có thể không phù hợp với tốc độ hồi trục vít hoặc chế độ phun liên tục cần thiết để sản xuất chi tiết. Cụm phun quá nhỏ có thể xóa bỏ khoản tiết kiệm tưởng như có được từ giá mua thấp hơn do chu kỳ kéo dài hoặc quá trình gia công không ổn định.
Độ chính xác chỉ mang lại giá trị tài chính khi giúp khắc phục tổn thất đã ghi nhận. Giảm biến động vị trí đệm hoặc hành vi điền đầy chỉ hỗ trợ giả định tiết kiệm phế phẩm nếu các yếu tố đó góp phần gây ra sản phẩm lỗi hiện nay. Các khuyết tật do độ ẩm nhựa không ổn định, lỗ thoát khí khuôn bị tắc hoặc làm mát không đồng đều cần có biện pháp khắc phục riêng.
Cần xem xét năng lực bổ sung một cách tương tự. Nếu nhu cầu cố định, chu kỳ ngắn hơn chỉ tạo ra khoản tiết kiệm tiền mặt nhờ giảm giờ vận hành khi thực sự làm giảm điện năng, chi phí nhân công hoặc các khoản chi khác. Nếu có thể bán thêm sản lượng, hãy tính phần đóng góp sau khi trừ chi phí nguyên liệu, bao bì và các công đoạn tiếp theo phát sinh thêm. Không tính đồng thời cả số giờ vận hành tránh được và sản lượng tăng thêm từ chính những giờ đó.
Xác định ngưỡng sử dụng trước khi chấp thuận phần chi phí tăng thêm
Một phép phân tích độ nhạy hữu ích là biến đổi ngược công thức hoàn vốn. Gọi khoản đầu tư lắp đặt tăng thêm làI, thời gian hoàn vốn mục tiêu là T, khoản tiết kiệm ròng trên mỗi giờ vận hành là S và khoản tiết kiệm hằng năm không phụ thuộc vào số giờ vận hành là F. Số giờ vận hành hằng năm cần thiết là:
Số giờ vận hành hằng năm cần thiết = (I ÷ T − F) ÷ S
Mối quan hệ đơn giản hóa này giả định khoản tiết kiệm tăng tương ứng với số giờ và sản lượng vẫn tương đương. Hãy sử dụng mô hình lịch sản xuất nếu việc thay khuôn, tổn thất thời gian khởi động máy hoặc sử dụng nhiều loại vật liệu khiến giả định này không đáng tin cậy. Nếu ngưỡng vượt quá năng lực nhân sự sẵn có, mục tiêu hoàn vốn sẽ không thể đạt được theo các giả định đã nêu.
Xây dựng kịch bản bất lợi dựa trên đơn hàng đã xác nhận, chênh lệch năng lượng đo được và khoản tiết kiệm bảo trì thiết yếu. Tách các mức giảm phế phẩm chưa được chứng minh và doanh số bổ sung sang kịch bản thuận lợi riêng. Nhờ đó có thể thấy khoản đầu tư được hoàn trả nhờ các mức giảm chi phí đáng tin cậy hay nhờ các kết quả kinh doanh chưa phát sinh.
Đánh giá phương án tân trang trên cùng cơ sở
Máy ép tân trang có thể giảm khoản đầu tư cần thu hồi, nhưng tình trạng máy và mức độ phù hợp với quy trình sẽ quyết định lợi thế đó có được duy trì khi vận hành hay không. Hãy xác định công việc đã hoàn thành, mức độ hao mòn còn lại, khả năng hỗ trợ hệ thống điều khiển, tình trạng sẵn có của phụ tùng và điều kiện nghiệm thu. Phạm vi bảo hành cũng quan trọng như thời hạn bảo hành: các trường hợp loại trừ, phạm vi chi trả nhân công và trách nhiệm thanh toán chi phí đi lại đều ảnh hưởng đến rủi ro sửa chữa.
Đánh giá phương án máy tân trang bằng cùng một thử nghiệm với khuôn, cùng ranh giới tính chi phí lắp đặt và cùng yêu cầu sản lượng hằng năm như đối với máy mới. Dự phòng thời gian tích hợp hệ điều khiển và xác nhận năng lực sản xuất. Giá mua thấp hơn sẽ mất đi lợi thế nếu thiếu linh kiện hoặc quá trình gia công không ổn định làm gián đoạn lịch sản xuất.
Có thể xác định rõ ngưỡng phê duyệt khi báo giá, thử nghiệm đo điện và lịch sản xuất thống nhất với nhau. Nếu số giờ hằng năm cần thiết phù hợp với nhu cầu đã cam kết và dòng tiền theo kịch bản bất lợi có thể hoàn trả phần chi phí tăng thêm trong thời gian sở hữu, phương án đầu tư máy hoàn toàn bằng điện sẽ có cơ sở hoàn vốn hợp lý. Nếu việc hoàn vốn phụ thuộc vào việc mọi cải tiến dự kiến đều thành công, phần chi phí đầu tư chênh lệch vẫn dựa trên các giả định cần được kiểm chứng.