









Envíanos un mensaje
¿Cuándo se amortiza una prensa de inyección totalmente eléctrica?
Una prensa de moldeo por inyección totalmente eléctrica se amortiza cuando el ahorro acumulado en costes operativos en efectivo compensa la inversión adicional instalada dentro de un periodo de propiedad aceptable. Los casos más sólidos combinan muchas horas de producción sostenida, una reducción medible del consumo eléctrico y un proceso que se beneficia de un control de movimiento repetible. Una utilización baja, un sistema hidráulico existente eficiente o ciclos limitados por la refrigeración pueden generar un ahorro anual insuficiente para justificar el sobrecoste.
El cálculo comienza con una comparación concreta: sustituir una prensa existente, elegir entre dos máquinas nuevas o seleccionar una alternativa reacondicionada. Cada opción produce una cifra de inversión diferente. Mezclar el sobrecoste de compra de una comparación con el ahorro operativo de otra da lugar a un periodo de amortización engañoso.
Definir la inversión que debe recuperarse
Cuando dos máquinas son opciones viables para el mismo requisito de producción, utilice la diferencia entre sus costes totales instalados. Incluya el transporte, las maniobras de instalación, los trabajos eléctricos, las interfaces compatibles para el utillaje, la puesta en marcha, la formación y la cualificación de producción. Reste los ingresos por la eliminación de la máquina o su valor de entrega a cuenta solo cuando difieran entre las opciones y estén respaldados por una oferta.
Mantener una máquina existente en buen estado de funcionamiento constituye una base de comparación distinta. El precio histórico de compra ya se ha pagado. Por tanto, la decisión de sustituirla compara el desembolso de la nueva máquina instalada, menos los ingresos por la eliminación de la anterior, con los costes en efectivo de continuar operando. Documente por separado cualquier revisión general inminente: una reparación inevitable cambia la evaluación económica, mientras que una provisión especulativa para reparaciones debe quedar fuera de la base comprometida.
Amortización simple en años = inversión incremental instalada ÷ ahorro anual neto en costes operativos en efectivo.
El ahorro anual debe ser positivo para que esta fórmula produzca un resultado significativo. La depreciación no es un ahorro en costes operativos en efectivo. Para un periodo de propiedad más largo, utilice el flujo de caja descontado para tener en cuenta el momento en que se producen los ahorros, la sustitución de componentes principales, los impuestos cuando corresponda y el valor residual. Mantenga coherentes las hipótesis de financiación: una evaluación de la inversión sin apalancamiento y un presupuesto de caja para los pagos de un préstamo responden a preguntas distintas.
Medir la energía en relación con la producción vendible
La potencia nominal instalada del motor no determina el consumo eléctrico. La capacidad nominal de una bomba hidráulica dice poco sobre la carga real durante la inyección, el mantenimiento de la presión, la refrigeración y el movimiento del molde. Del mismo modo, una máquina totalmente eléctrica sigue consumiendo energía en el calentamiento del cilindro, los accionamientos, los controles y los equipos asociados.
Mida ambas opciones utilizando el mismo molde, grado de resina, condiciones de secado, peso de la pieza y criterios de aceptación. Registre la producción estable, así como el arranque, los periodos de inactividad y los reinicios. Una demostración breve con un molde de funcionamiento sencillo aporta pocas pruebas para un programa de producción que incluya etapas prolongadas de mantenimiento de presión o cambios frecuentes.
Utilice dos medidas relacionadas: la demanda eléctrica media durante el funcionamiento representativo y la electricidad consumida por pieza aceptada. La primera permite elaborar el presupuesto de servicios públicos; la segunda pone de manifiesto las diferencias en el tiempo de ciclo y los rechazos. Comparar únicamente la energía por inyección oculta las piezas rechazadas y los cambios en la utilización de las cavidades.
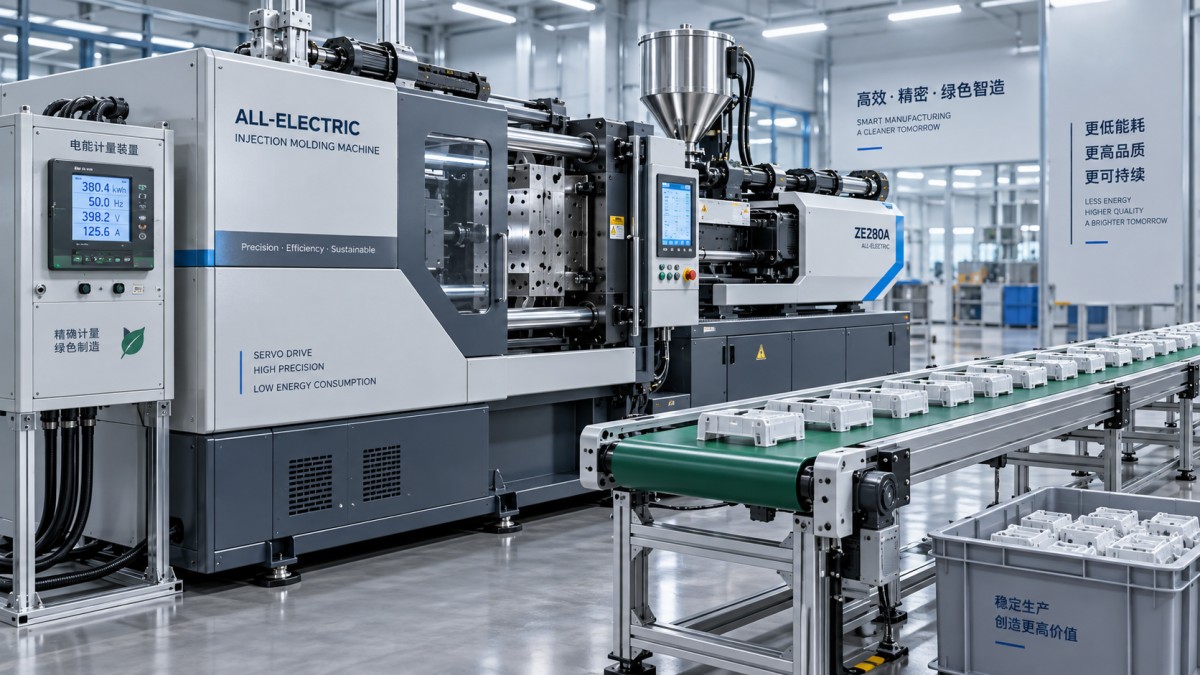
Defina explícitamente los límites de medición. Una medición exclusiva de la prensa no incluye secadores, reguladores de temperatura del molde, enfriadoras, robots ni aire comprimido. Esas cargas pueden reducir el porcentaje de ahorro visible en el conjunto de la célula de producción. Incluya un cambio en el consumo de los equipos auxiliares solo cuando la instalación propuesta modifique realmente esa demanda.
Para horas de producción y volumen equivalentes, el ahorro anual de electricidad es igual a la reducción medida de la potencia media multiplicada por las horas anuales de funcionamiento y la tarifa energética aplicable. Si el rendimiento difiere, calcule en su lugar el consumo de cada opción para la misma cantidad anual de piezas aceptadas. Aplique tarifas por periodo horario cuando la programación de la producción sea relevante; el ahorro en cargos por demanda requiere pruebas de que disminuirá el pico facturado de las instalaciones.
Separar el ahorro recuperable de las mejoras técnicas
La reducción del calor hidráulico no se traduce directamente en una reducción equivalente en la factura eléctrica. El resultado depende de si el calor se disipa mediante una enfriadora, una torre de refrigeración u otro circuito, y de cómo responde ese equipo a una menor carga. Los equipos de velocidad fija que siguen funcionando sin cambios pueden limitar el beneficio económico.
El ahorro en mantenimiento también requiere un cálculo neto. La construcción totalmente eléctrica elimina ciertos requisitos de servicio hidráulico, pero siguen siendo relevantes la lubricación, la electrónica de accionamiento, los componentes de transmisión y las reparaciones especializadas. Compare el mantenimiento planificado y la exposición realista a fallos durante el periodo de propiedad previsto.
Mantenga los gastos de planta no relacionados fuera de la comparación de las prensas. Una cinta transportadora de caucho con cables de acero utilizada para la manipulación de materiales pesados pertenece a su propio presupuesto de equipos, salvo que el proyecto de la prensa modifique directamente esa instalación. Que los proyectos coincidan en el tiempo no significa que sus costes o ahorros sean atribuibles a la máquina de moldeo.
Determinar si el proceso puede aprovechar las ventajas de la máquina
Un movimiento más rápido de cierre no eliminará un cuello de botella de refrigeración. Cuando la refrigeración determina la mayor parte del ciclo, las velocidades de movimiento más altas solo afectan a los movimientos restantes. Del mismo modo, la superposición de acciones de la máquina solo aporta valor cuando el molde, la disposición de expulsión y la secuencia de seguridad lo permiten.
Valide conjuntamente la presión de inyección, la velocidad de inyección, la capacidad de inyección, la capacidad de plastificación y los requisitos de mantenimiento de presión. Una prensa que cumple el tonelaje nominal de cierre puede seguir siendo inadecuada para la velocidad de recuperación del husillo o el régimen de inyección sostenida que requiere la pieza. Una unidad de inyección demasiado pequeña puede anular un ahorro aparente en la compra al alargar los ciclos o generar un proceso inestable.
La precisión tiene valor financiero cuando permite corregir una pérdida observada. Una menor variación en la posición del cojín o en el comportamiento del llenado justifica una hipótesis de ahorro en rechazos solo si esas variables contribuyen a los rechazos actuales. Los defectos causados por una humedad inconsistente de la resina, respiraderos del molde obstruidos o refrigeración desigual requieren sus propias medidas correctivas.
La capacidad adicional también requiere una evaluación rigurosa. Si la demanda es fija, un ciclo más corto genera ahorro en efectivo mediante la reducción de las horas de funcionamiento solo cuando realmente disminuyen el consumo eléctrico, la programación de la mano de obra u otros gastos. Si se puede vender la producción adicional, utilice el margen de contribución después de descontar los costes incrementales de materiales, embalaje y procesos posteriores. No contabilice simultáneamente las horas de producción evitadas y la producción adicional obtenida durante esas mismas horas.
Determinar el umbral de utilización antes de aprobar el sobrecoste
Un análisis de sensibilidad útil invierte la fórmula de amortización. Sean la inversión incremental instalada I, el periodo de amortización objetivo T, el ahorro neto por hora de funcionamiento S y el ahorro anual independiente de las horas de funcionamiento F. Las horas anuales de funcionamiento necesarias son:
Horas anuales necesarias = (I ÷ T − F) ÷ S
Esta relación simplificada presupone que el ahorro aumenta razonablemente con las horas y que la producción sigue siendo comparable. Utilice un modelo de programación de producción cuando los cambios, las pérdidas durante el calentamiento o los distintos materiales hagan que esa hipótesis no sea fiable. Un umbral superior a la capacidad disponible con personal descarta el periodo de amortización objetivo según las hipótesis indicadas.
Elabore un escenario desfavorable basado en pedidos confirmados, diferencias de consumo energético medidas y ahorros esenciales en mantenimiento. Mantenga las reducciones de rechazos no demostradas y las ventas adicionales en un escenario favorable aparte. Así se revela si la recuperación de la inversión depende de reducciones de costes fiables o de resultados comerciales que aún no se han producido.
Evaluar el reacondicionamiento con los mismos criterios
Una prensa reacondicionada puede reducir la inversión que debe recuperarse, pero su estado y su idoneidad para el proceso determinan si esa ventaja se mantiene durante la operación. Determine los trabajos realizados, el desgaste restante, el soporte del sistema de control, la disponibilidad de repuestos y las condiciones de las pruebas de aceptación. El alcance de la garantía importa tanto como su duración: las exclusiones, la cobertura de mano de obra y la responsabilidad por los desplazamientos afectan a la exposición a reparaciones.
Compare la opción reacondicionada utilizando la misma prueba con molde, los mismos límites de coste instalado y los mismos requisitos de producción anual que para la máquina nueva. Tenga en cuenta el tiempo necesario para la integración de controles y la cualificación. Un precio de compra más bajo pierde valor si la falta de componentes o un proceso inestable interrumpen el programa de producción.
El umbral de aprobación queda claro cuando coinciden la oferta, la prueba de medición y el programa de producción. Si las horas anuales necesarias se ajustan a la demanda comprometida y el flujo de caja del escenario desfavorable recupera el sobrecoste dentro del horizonte de propiedad, la inversión en una máquina totalmente eléctrica cuenta con una justificación de amortización defendible. Si la recuperación exige que todas las mejoras previstas se materialicen, el sobrecoste sigue dependiendo de hipótesis que aún deben respaldarse con pruebas.